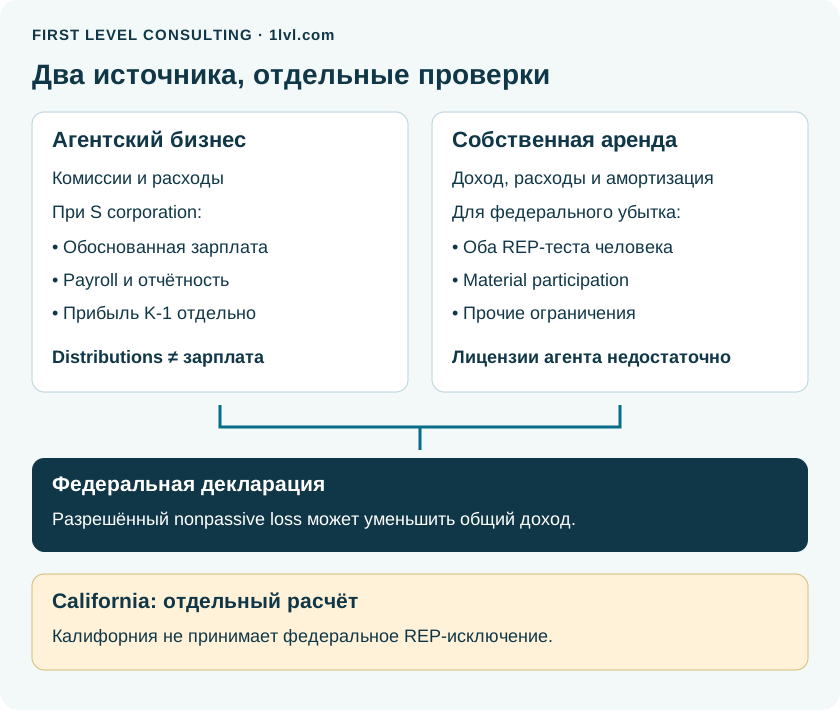
У агента могут одновременно быть комиссионный бизнес, зарплата из собственной S corporation и арендная недвижимость. Для налогов это разные источники с разными правилами. Полезное планирование начинается с раздельного учёта каждого из них, документов и понятной цели: какие именно расходы или налоги мы рассматриваем.
Ни лицензия агента, ни S election, ни покупка rental property сами по себе не создают право списать арендный убыток против зарплаты. Ниже — последовательность проверки и документы, которые помогут обсудить реальную стратегию. Источники проверены 16 ноября 2026 года; суммы, формы и правила штата проверяем для вашего налогового периода.
Сначала определите, кто получает доход
Укажите legal name получателя комиссий, налоговую классификацию, долю владения, брокера и дату изменения структуры. Если часть года деньги получал агент лично, а часть — компания, подготовьте отдельные периоды и счета. Нельзя просто перенести личный 1099 в новую компанию без разбора договора, получателя и фактической работы.
Для подходящих licensed real estate agents федеральный закон предусматривает статус statutory nonemployee: существенно все выплаты должны зависеть от продаж или результата, а письменный договор должен устанавливать отсутствие статуса employee для федеральных налогов. В других обстоятельствах сначала проверяем классификацию. Название должности или форма 1099 не отвечают на все вопросы.
S corporation — налоговый режим при соблюдении требований, а не замена профессиональной лицензии. До изменения получателя комиссий согласуйте структуру с responsible broker и подходящим специалистом по лицензированию. В Калифорнии у корпораций, осуществляющих брокерскую деятельность, есть отдельные требования DRE.
Запросите у брокера годовую сводку, а не только 1099
Соберите все выданные 1099, annual commission statement и детализацию удержаний. У брокера нет единого для всех интерфейса скачивания. Запросите отчёт за полный календарный год по каждому получателю дохода, включая splits, referral fees, desk/transaction fees, reimbursements и исправления. Сохраните PDF и доступный CSV/Excel.
Сверьте gross commissions, суммы, оставшиеся брокеру, выплаты другим участникам и банковские поступления. Одна комиссия может одновременно отражаться в closing statement, годовом отчёте и 1099. Это подтверждения одного дохода; их нельзя складывать повторно. Если statement уже показывает только вашу комиссионную долю, не прибавляйте и не вычитайте чужую долю без сверки.
Отдельно отметьте referral income, property-management income и другие направления. Депозит клиента, деньги в trust account, возврат собственных средств и поступление займа не следует автоматически называть комиссионной выручкой. Приложите объяснение каждой необычной операции.
| Документ | Что проверить |
|---|---|
| 1099 и исправленные формы | Получатель, EIN/TIN, год, сумма и соответствие учёту. |
| Annual commission / transaction statement | Gross, commission splits, referral и broker fees, удержания и adjustments. |
| Банк и credit card | Поступления, платежи, transfers и возмещения, которые объясняют разницу. |
| Payroll и owner transfers | W-2, payroll reports, distributions, contributions и shareholder loans отдельно. |
Разложите расходы по понятным категориям
В таблицу вносите расходы своего бизнеса и их деловую долю. К каждой крупной или необычной сумме добавьте короткое объяснение и подтверждение. Удержание брокером и оплата той же суммы с карты — не два вычета. Не включайте расходы арендного объекта в агентскую деятельность.
Покажите рекламу, профессиональные подписки, MLS/association dues, E&O insurance, CRM, фотографию и staging услуг для listings, офис, телефон, помощников и другие реальные затраты. Категория в организаторе помогает собрать данные; она сама по себе не подтверждает право на вычет.
| Категория | Что приложить или пояснить |
|---|---|
| Broker, referral и transaction fees | Годовая разбивка, кому уплачено и включены ли суммы в отчёт. |
| Реклама и listings | Lead platforms, фото, видео, сайт, печать; отделите личное продвижение вне бизнеса. |
| MLS, memberships, лицензия, обучение | Invoices; первоначальное получение новой профессии и поддержание существующей квалификации требуют разного анализа. |
| Подарки и business meals | Получатель/участники, дата, деловая цель и полная сумма; ограничения проверяем отдельно. |
| Ассистенты и transaction coordinators | Договоры, суммы, W-9 или payroll records и статус исполнителя. |
| Телефон, интернет, CRM, офис | Общая стоимость, деловая доля и reimbursements. |
Автомобиль, home office и активы
Для машины нужны mileage log, total miles, business miles, дата начала использования, покупка или lease, сведения о личном использовании и прежнем методе расходов. Показы, inspections и поездки к клиентам записывайте с деловой целью. Поездки из дома на постоянное место работы не становятся business miles только потому, что вы агент.
Компьютеры, камеры, мебель и другое оборудование внесите в перечень активов с датой покупки, стоимостью, началом делового использования, долей бизнеса и прежней амортизацией. Покупку не повторяйте целиком в текущих расходах, если она уже передана на проверку как актив. При продаже приложите документы выбытия.
Для домашнего офиса соберите площадь, использование и расходы. Владельцу S corporation нужно отдельно обсудить документированное возмещение расходов компанией; личный вычет не возникает автоматически. Не вносите одну и ту же сумму одновременно как reimbursement, expense компании и расход арендной недвижимости.
Что может изменить S corporation
При подходящей структуре и действительном S election бизнес отдельно учитывает доходы и расходы, подаёт свою декларацию и передаёт владельцу K-1. Владелец, выполняющий работу для компании, получает обоснованную зарплату через payroll. Остаток прибыли и денежные distributions — разные показатели; налоговый доход по K-1 не равен сумме снятых денег.
Потенциальная экономия связана с корректным распределением вознаграждения и дохода, не облагаемого employment taxes как wages. Она не означает, что можно назвать почти все комиссии distribution. IRS оценивает выполняемые владельцем функции, время, опыт, рыночную оплату и источник выручки. Для бизнеса, где доход создаёт личная работа агента, это особенно существенно.
Подготовьте описание работы: поиск клиентов, показы, negotiations, закрытие сделок, управление командой и административные задачи. Добавьте часы и сведения о сопоставимой оплате. Фиксированного безопасного правила «60/40» или одинаковой зарплаты для всех агентов нет. Незарплатные выплаты могут быть переклассифицированы.
Сравнивайте общий результат после расходов на компанию
Для решения нужны годовая прибыль до вознаграждения владельца, обоснованная зарплата, employer payroll taxes, payroll service, bookkeeping, корпоративная декларация и налоги штата. Дополнительно проверяем пенсионный план, health insurance и другие влияющие на расчёт обстоятельства. Экономия на одном виде налога может оказаться меньше дополнительных затрат.
Условный пример распределения: прибыль до зарплаты владельца и дополнительных корпоративных затрат — $160,000; обоснованная зарплата по фактам примера — $90,000; employer payroll и дополнительные административные затраты вместе — $12,000. Остаётся $58,000 предварительной прибыли компании. Это не сумма гарантированной distribution и не расчёт экономии: требуется учёт налогов, basis и других ограничений.
В Калифорнии обычно нужно учитывать налог S corporation по ставке 1.5% и minimum franchise tax $800 с применимыми исключениями. Не складывайте механически 1.5% и $800 как два одинаковых налога. Доход и деятельность в других штатах могут создавать дополнительные обязательства.
Real estate professional: ежегодно нужны оба теста
Для федерального исключения из обычного passive режима аренды один человек должен за налоговый год выполнить более 750 часов услуг в real property trades or businesses с material participation и посвятить таким услугам больше половины всего времени личной работы во всех trades or businesses. Ровно 750 часов недостаточно; только прохождение одного теста тоже недостаточно.
Brokerage может относиться к real property business. Но часы сотрудника учитываются для этого теста как real-property services только при выполнении правила владения более 5% работодателя. Поэтому агент с W-2 от собственной компании и сотрудник чужой brokerage могут иметь разные результаты; нужны доля владения и периоды.
На совместной декларации один супруг должен самостоятельно пройти оба порога. Нельзя сложить 500 часов одного и 400 другого, чтобы получить статус. Работа второго супруга может учитываться иначе при material participation — это отдельная проверка. Лицензия, членство в ассоциации и слово «professional» в должности не заменяют тесты.
После статуса проверьте участие в самой аренде
Прохождение real estate professional тестов ещё не делает каждый rental loss непассивным. Следующий вопрос — material participation в конкретной арендной деятельности. Часы брокерской работы могут помочь в квалификации человека, но не доказывают автоматически участие в управлении собственным rental.
Есть несколько установленных тестов material participation. Один из них связан с более чем 500 часами; другие рассматривают объём вашей работы и участие других людей. Если объектом в основном занимается property manager, нужны фактические данные о том, что делали вы, супруг, manager и другие исполнители. Не следует заменять эту проверку одной графой «я управляю недвижимостью».
По общему правилу каждая доля в rental real estate рассматривается отдельно. Для подходящего налогоплательщика возможен election объединить rental interests в одну деятельность. Он имеет последствия и для будущих лет и продажи объектов; нельзя считать, что все квартиры объединены автоматически. Принесите копию ранее поданного election и прежних деклараций.
Непассивный убыток тоже проходит другие ограничения
Нужно подтвердить сам rental result: аренду, расходы, личное использование, стоимость земли и здания, ввод в эксплуатацию, улучшения и амортизацию. Principal по ипотеке не становится расходом из-за оттока денег. Cost segregation или ускоренная амортизация требуют отдельного анализа; они не дают автоматического права использовать убыток.
Далее применяются соответствующие ограничения, включая basis для pass-through interests, at-risk и passive loss rules, а затем применимое ограничение excess business loss. Старые suspended passive losses не становятся все сразу доступными только потому, что в новом году получен статус real estate professional. Нужны их история и характер.
Федеральные и штатные depreciation schedules и carryovers могут различаться. Сохраняйте историю приобретения, улучшений, прошлых вычетов и будущего выбытия. Депрециация может повлиять на результат продажи; сегодняшний вычет не следует оценивать без дальнейших последствий.
Когда rental loss может уменьшить другой доход
Условная семейная ситуация: $90,000 зарплаты и $60,000 непассивной прибыли S corporation, всего $150,000 до rental result и остальных корректировок. Текущий подтверждённый rental loss после расходов и амортизации — $30,000. Для сравнения считаем, что иных passive income нет, специальный rental allowance недоступен и других ограничений в этом примере нет.
Без подходящего исключения убыток остаётся passive и в условиях примера переносится: рассматриваемые доходы остаются $150,000. Если один супруг действительно соответствует real estate professional тестам, установлено material participation и убыток разрешён после остальных проверок, федеральный результат по этим трём источникам может быть $120,000.
Зарплата в W-2 при этом остаётся $90,000. Rental loss не уменьшает wages для Social Security/Medicare и не отменяет обязанность платить reasonable compensation. $30,000 — возможное уменьшение дохода, а не налоговая экономия $30,000. Итог налога зависит от полной декларации; для Калифорнии нужен отдельный расчёт.
| Проверка в условном примере | Убыток passive | Убыток допустим как nonpassive |
|---|---|---|
| Зарплата W-2 | $90,000 | $90,000 |
| Прибыль S corporation | $60,000 | $60,000 |
| Текущий rental loss, использованный сейчас | $0 | $30,000 |
| Результат по этим источникам до остальных корректировок | $150,000 | $120,000 |
В Калифорнии федеральный результат может не повториться
California не принимает федеральное исключение для real estate professionals по IRC 469(c)(7). Поэтому rental real estate, ставшая nonpassive для федеральной декларации по этому правилу, может оставаться passive для California. Статус агента или S corporation этого различия не устраняет.
Ведите отдельные федеральные и California passive-loss carryovers. Для проверки нужны FTB 3801 и supporting worksheets, федеральный Form 8582, Schedule E и depreciation schedules. Разрешённая сумма штата может зависеть от passive income и других применимых правил. В примере выше нельзя автоматически переносить федеральные $120,000 в расчёт California.
Записывайте работу по человеку, дате и объекту
Удобная запись содержит дату, исполнителя, business/property ID, задачу, часы и подтверждение: календарь, письмо, invoice, work order или другое указание на выполненную работу. Отдельно учитывайте brokerage, каждый rental и работу вне недвижимости. Не записывайте одну встречу одновременно в несколько объектов полной продолжительностью.
Для порога больше половины нужен и знаменатель: всё время личной работы в остальных businesses и employment. Для rental participation полезно знать работу manager и других исполнителей. Пассивное наблюдение за инвестициями и любая поездка не должны автоматически попадать в qualifying hours. Если запись спорная, отметьте её для проверки.
IRS допускает разумные способы подтверждения; ежедневный лог не является единственно возможным доказательством. Однако регулярные записи и сохранённый календарь позволяют восстановить факты лучше, чем одинаковые оценки часов, придуманные в конце года. Организатор помогает собрать сведения, но не выносит окончательное решение о статусе.
Сохраните раздельность бизнеса и арендных объектов
Эта статья не рекомендует передавать rental property в агентскую S corporation. Владение, финансирование, выход из структуры, продажа и защита интересов владельца требуют отдельного налогового и юридического анализа. Не меняйте титул собственности или получателя дохода ради одной строки вычета.
Для агентского бизнеса используйте специальный organizer; по каждому rental сохраните отдельную копию организатора аренды и укажите владельцев, доли и entity. Корпоративные books, balance sheet, payroll и K-1 остаются необходимыми: Excel для сбора данных не заменяет Form 1120-S.
Новым клиентам нужны последние полные filed returns, желательно за два года: личные и относящиеся к задаче корпоративные, федеральные и штатов, все schedules, depreciation, basis, loss carryovers и elections. Передавайте файлы через назначенный командой защищённый канал — TaxesToGo или персональную ссылку Egnyte, в том числе для проверки объёма и оценки стоимости. К первому email или SMS не прикладывайте заполненные организаторы и налоговые документы.
Что подготовить к обсуждению
- Legal name, EIN, классификация, S election, доли и периоды владения; договор с brokerage.
- Все 1099 и исправления, годовая сводка gross commissions и broker/referral fees, банковская сверка.
- Расходы, reimbursements, mileage log, home-office сведения и активы с прежней амортизацией.
- Для S corporation: books, balance sheet, W-2/payroll reports, employer taxes, distributions, contributions и shareholder loans.
- По каждому rental: отдельный organizer, собственники/доли, личное использование, договоры, покупка, улучшения и depreciation.
- Записи времени каждого супруга, другая занятость, работа managers; ранее поданный rental-grouping election.
- Предыдущие полные декларации, федеральные и California passive/basis/at-risk carryovers и соответствующие worksheets.
Вопросы и ответы
Лицензия real estate agent автоматически даёт статус real estate professional?
Нет. Для федерального rental-loss исключения отдельно проверяются ежегодные часы, доля рабочего времени и material participation. Название профессии недостаточно.
Можно ли использовать убыток от своей аренды против зарплаты супруга?
При совместной федеральной декларации разрешённый nonpassive rental loss может уменьшить общий доход, включающий зарплату супруга. Один супруг должен самостоятельно пройти REP-тесты; нужно проверить участие в аренде и остальные ограничения.
Если S corporation платит мне W-2, часы перестают учитываться?
Для employee services действует правило владения более 5% работодателя. Нужны фактическая доля и период владения, характер услуг и material participation. W-2 сам по себе не отвечает на вопрос.
Можно ли платить себе маленькую зарплату, а остальное выводить distribution?
Зарплата должна соответствовать фактическим услугам. Фиксированного допустимого процента нет; IRS может переклассифицировать выплаты. Сравнение структуры делается с payroll и всеми дополнительными затратами.
Нужна ли S corporation, чтобы использовать REP-правила?
Нет. Это разные вопросы: налоговая структура агентского бизнеса и классификация rental losses. Условия могут проверяться и без S corporation.
Для Калифорнии действует тот же rental loss offset?
Не автоматически. California не принимает федеральное REP-исключение; нужен отдельный PAL-расчёт и история штатных переносов.
Зачем ещё Schedule E, если у меня есть таблица агента?
Комиссионный бизнес и собственная аренда имеют разные доходы, расходы, активы и ограничения. Организатор агента собирает business/payroll и participation facts; данные каждого rental собираются отдельно.
Таблица рассчитает мою экономию от S corporation?
Она помогает собрать исходные данные и увидеть предварительный результат записей. Подходящую зарплату, налоговую экономию, REP-статус и разрешённые rental losses проверяем по полной ситуации.
Официальные источники
- IRS — statutory nonemployees, including qualifying licensed real estate agents www.irs.gov
- IRS — licensed real estate agents: real estate tax tips www.irs.gov
- IRS Publication 334 — business income and expense records www.irs.gov
- IRS Publication 463 — travel, gifts, car expenses and records www.irs.gov
- IRS Publication 946 — depreciation and asset records www.irs.gov
- IRS — S corporations and election requirements www.irs.gov
- IRS — S corporation reasonable compensation and medical insurance www.irs.gov
- IRS — S corporation employees, shareholders and corporate officers www.irs.gov
- IRS — S corporation stock and debt basis www.irs.gov
- IRS Publication 925 — passive activities, participation and real estate professionals www.irs.gov
- IRS Publication 527 — residential rental property www.irs.gov
- IRS — Schedule E instructions, real estate professional tests and rental election www.irs.gov
- 26 CFR 1.469-9 — qualifying taxpayers, spouses and rental grouping www.ecfr.gov
- IRS — Form 8582 instructions, material participation and passive loss limits www.irs.gov
- IRS — Form 461 instructions, excess business loss limitation www.irs.gov
- California FTB — S corporations, franchise tax and filing requirements www.ftb.ca.gov
- California FTB — Form 3801 instructions: California does not adopt the federal real estate professional exception www.ftb.ca.gov
- California DRE — corporation licenses and qualified broker-officers www.dre.ca.gov