«У меня долг IRS, и я не могу заплатить всё сразу» — это начало проверки, а не название одной программы. Одному человеку подходит обычная рассрочка, другому требуется временная защита при финансовых трудностях, а третьему сначала нужно исправить неверное начисление. Слова tax relief и tax resolution объединяют разные процедуры; они не обещают автоматическое списание налога.
Начните с трёх вопросов: верна ли сумма, есть ли срочное действие по взысканию и сколько реально можно платить после необходимых расходов. Получать письмо перед обращением за помощью не обязательно. Можно заранее обсудить известный баланс, неподанные декларации или риск нового долга. Эта карта помогает выбрать статью и подготовиться к предметному разговору.
Сначала установите, какой долг действительно существует
Сверьте налоговый орган, налогоплательщика, год и тип налога. Долг владельца по Form 1040, обязательство корпорации и payroll debt — разные счета. IRS, California FTB, EDD, CDTFA и город также ведут разные обязательства. Погашение одного счёта не подтверждает закрытие остальных.
Поднимите декларацию, account transcript, подтверждения платежей и все страницы уведомления. Иногда причина — неучтённый платёж, предложенная корректировка, неподанная декларация или ошибочные данные. Предварительно разобраться с правильностью начисления важно: заявка на программу оплаты не всегда является подходящим способом оспорить сам налог.
Если уже затронуты банк, зарплата или срок обжалования
Найдите точный номер документа и указанную дату действия. Bank levy, удержание из зарплаты, Notice of Federal Tax Lien и обычное balance-due письмо — не одно и то же. Одинаковая сумма долга не создаёт одинаковые сроки или права на обжалование.
При действующем взыскании или коротком сроке оперативно свяжитесь с ведомством по проверенному контакту либо с уполномоченным специалистом. Просьба о консультации, сообщение бухгалтеру и открытие формы на сайте сами по себе не останавливают взыскание. Не рассчитывайте, что любой звонок или любой pending request обязательно создаёт защиту: она зависит от конкретной процедуры.
Сравните варианты по задаче, а не по обещанной скидке
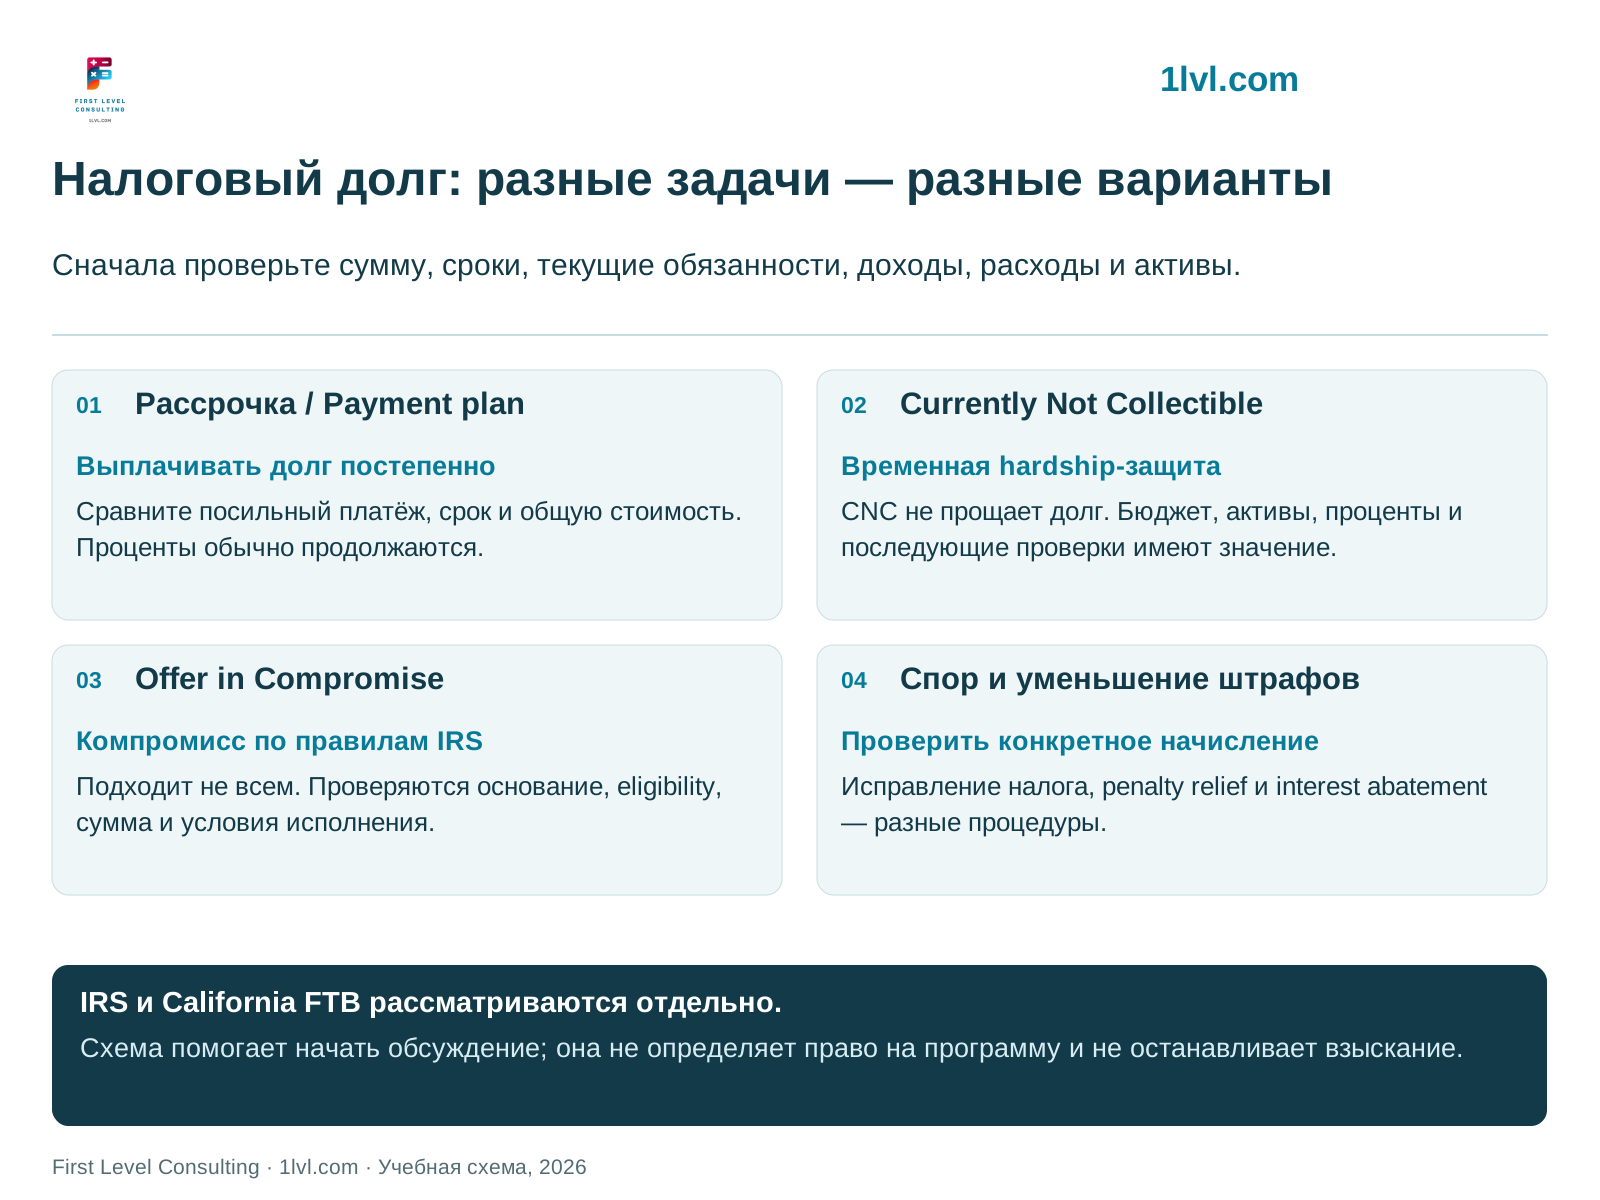
Полная оплата, приемлемая рассрочка и settlement служат разным целям. В таблице — направления для проверки, а не автоматический тест права на программу. Подтверждение бюджета, имущества, соблюдения текущих обязанностей и оставшегося срока взыскания может существенно изменить результат.
| Ситуация | Что обсудить | Что это не означает |
|---|---|---|
| Сумма верна, можно заплатить полностью | Оплата с правильным периодом и назначением | Что любой банковский перевод зачтён правильно |
| Можно выплачивать долг постепенно | Installment Agreement / Payment Plan | Заморозку процентов или обещание любой суммы платежа |
| Есть платёжная способность, но полной оплаты не получится | Partial Payment Installment Agreement | Заранее согласованное списание остатка |
| Платёж мешает необходимым расходам на жизнь | Currently Not Collectible (CNC) | Прощение долга или постоянный статус |
| Есть основания для компромисса | Offer in Compromise (OIC) | Право каждого заплатить «копейки за доллар» |
| Есть вопрос к штрафу | Administrative relief / reasonable cause | Отмену самого налога и всех процентов |
| Сам налог или начисление неверны | Соответствующий порядок ответа или оспаривания | Что достаточно попросить рассрочку |
Подготовьте реалистичный бюджет и сведения об активах
Запишите доходы семьи, обязательные расходы, остатки счетов, имущество и связанные кредиты. Для самостоятельной деятельности разделите выручку, деловые расходы и деньги, доступные владельцу. Оборот платформы или бизнеса нельзя механически принять за свободный семейный доход.
IRS может использовать collection standards и запрашивать финансовую форму семейства 433. Такие расходы оцениваются для взыскания; это не перечень налоговых вычетов. Размер ипотеки, пенсионный счёт или стоимость машины также нельзя просто исключить из обсуждения без проверки применимых правил. Неполные данные способны привести к неподходящему запросу и дополнительным задержкам.
Не допускайте нового долга во время решения старого
Установите, какие декларации должны быть поданы, и проверьте удержания, estimated payments и применимые payroll deposits. Старое обязательство и текущие платежи нужно планировать одновременно. Обычная ошибка — согласовать максимально высокий платёж по старому долгу и затем не оставить денег на текущий год.
Если декларации пропущены, сначала определите периоды и восстановите документы. Запрос relief не заменяет обязательную подачу. Одна и та же процедура не подходит автоматически для долга физического лица, работающего бизнеса и удержанных у работников налогов. Профессиональный план должен учитывать все эти обязательства, а не только одно последнее письмо.
Проверяйте актуальные правила, особенно в 2026 году
IRS обновил Simple Payment Plans для физических лиц и бизнеса. Нельзя считать, что любая доступная рассрочка всегда ограничена старым стандартом в 72 месяца; применимый вариант и оставшееся время взыскания проверяются отдельно. При этом более длительный срок обычно увеличивает общие начисления процентов и штрафов.
В 2026 году также начался переход от First Time Abate к Automatic Exemption from Penalty для подходящих деклараций. Это не означает, что любой первый штраф компании исчезнет автоматически. Нужно проверить вид штрафа, период, историю соблюдения обязанностей и фактическую запись в счёте. Развёрнутые статьи ниже объясняют переход и ограничения.
California FTB рассматривайте отдельно
Соглашение с IRS не устанавливает рассрочку и не списывает долг California FTB. У штата свои формы, критерии, сроки взыскания и порядок рассмотрения финансовых трудностей. Не переносите федеральные числа, даты и правила автоматически на California.
Соберите отдельный список по каждому ведомству: период, баланс, последние действия, действующая договорённость и ближайший срок. Это особенно важно, когда одновременно приходят федеральные и штатные письма. Приготовьте оба комплекта, чтобы решение одного вопроса не создало пропуска по другому.
Где получить помощь и как оценить предложение фирмы
Часть вопросов можно решить напрямую через официальный IRS account, опубликованный телефон ведомства или программу оплаты. При споре, финансовых трудностях, нескольких периодах или взыскании может потребоваться индивидуальная работа. Для подходящих налогоплательщиков существуют независимые Low Income Taxpayer Clinics; Taxpayer Advocate Service помогает в пределах своих критериев.
До оплаты услуг выясните, кто проверяет eligibility, кто будет выполнять работу, какие полномочия нужны, что включено в стоимость и какие действия предстоят вам. Не выбирайте программу только по рекламе settlement. Добросовестный предварительный разбор может показать, что обычная рассрочка или другой порядок полезнее OIC.
Практичный первый шаг
Подготовьте короткую таблицу: ведомство, налогоплательщик, годы, известные суммы и статус деклараций. Отдельно отметьте действующее взыскание, deadlines и прежние договорённости. Если каких-то данных нет, обозначьте это, вместо того чтобы угадывать.
В First Level начните с выбора услуги и контакта в короткой форме запроса. После связи команда уточнит срочность и назначит защищённый канал для документов. Объём работы, стоимость, полномочия специалиста и возможное представительство согласуются отдельно. Налоговые файлы, полные идентификаторы и банковские данные передавайте через назначенный канал, а не в публичном обращении.
Что подготовить к обсуждению
- Ведомство, налогоплательщик, налоговые годы и вид налога.
- Все страницы уведомлений, сроки и действующие меры взыскания.
- Account transcripts, декларации и подтверждения платежей.
- Неподанные декларации и текущие estimated payments / withholding / deposits.
- Доходы, необходимые расходы, активы и связанные долги.
- Прежние планы платежей, appeals, offers и решения ведомств.
- Отдельные записи IRS и FTB и назначенный защищённый канал.
Вопросы и ответы
Tax relief — это обязательно списание?
Нет. Термин включает проверку начисления, порядок оплаты, отдельное уменьшение штрафов, hardship и другие процедуры. Сначала определяют факты и подходящий маршрут.
Можно обратиться, если письмо ещё не пришло?
Да. Можно заранее обсудить известный баланс, обязательства или неподанные декларации. Для срочного взыскания важны конкретный документ и срок.
У всех есть право на Offer in Compromise?
Нет. Применяются критерии программы; способность платить, активы, compliance и основание запроса имеют значение. Предварительный инструмент не даёт гарантии.
CNC и Partial Payment Agreement — одно и то же?
Нет. CNC касается временного ограничения взыскания при соответствующих обстоятельствах; PPIA предполагает платежи и периодическую финансовую проверку. Детали определяются конкретным счётом.
Рассрочка отменяет проценты?
Обычно нет. Применимые проценты и штрафы могут продолжать начисляться. Общую стоимость и реальную платёжную способность нужно оценивать вместе.
Договор с фирмой останавливает IRS?
Сам по себе нет. Защита, продление срока или приостановка взыскания связаны с применимыми правилами и процедурами, а не с оплатой услуги.
Официальные источники
- IRS — The IRS Collection Process, Publication 594 (2026) www.irs.gov
- IRS — Simple Payment Plans for individuals and businesses www.irs.gov
- IRS — Temporarily delay the collection process www.irs.gov
- IRS — Offer in Compromise www.irs.gov
- IRS — Automatic Exemption from Penalty and the First Time Abate transition www.irs.gov
- IRS — Understanding your IRS notice or letter www.irs.gov
- IRS — Topic 201: The collection process www.irs.gov
- California FTB — If you cannot pay www.ftb.ca.gov
- Taxpayer Advocate Service — Low Income Taxpayer Clinics www.irs.gov
- IRS — Offer in Compromise mills and misleading promotions www.irs.gov