Работа водителя по W-2, работа owner-operator под authority перевозчика и собственный trucking-бизнес требуют разных документов. Начните со своего статуса и договора, затем соберите доходы, удержания и расходы. Сумма net deposit сама по себе не показывает прибыль бизнеса.
Эта инструкция помогает подготовиться к декларации за 2025 или 2026 год. Годовой Excel собирает данные для income tax; он не заменяет quarterly IFTA return, IRP application, ELD или систему учета перевозок. Если у вас уже есть хорошие отчеты, приложите их вместо переписывания каждой операции.
Сначала определите, в каком качестве вы работаете
Own authority и leased-on описывают организацию перевозок, а не налоговую классификацию. LLC может отчитываться через Schedule C владельца либо по другим правилам, включая corporate return. Несколько trucks в одном бизнесе не означают автоматически несколько Schedule C.
Обычный company driver по W-2 не должен переносить свои рабочие расходы на Schedule C. Федеральные правила для unreimbursed employee expenses и правила штатов различаются. Опубликованные инструкции California за 2025 год предусматривают отдельную проверку employee expenses через Schedule CA; окончательные формы и правила за 2026 год нужно проверять отдельно.
| Ваш статус | С чего начать |
|---|---|
| Company driver · W-2 | W-2, pay statements, политика reimbursement/per diem работодателя, собственные расходы для проверки правил штата. |
| Owner-operator · leased-on | Полные carrier settlements, carrier lease, 1099, chargebacks, escrow accounting и fuel-card statements. |
| Owner-operator · own authority | Invoices клиентам/брокерам, factoring statements, поступления, расходы, активы и операционные отчеты. |
Какие отчеты скачать и запросить
Создайте папку за налоговый год. Внутри разделите Income, Expenses, Trucks & trailers, Trips & fuel и Prior returns. Для каждой компании/бизнеса сохраняйте собственные документы. Личные и деловые расходы отмечайте отдельно.
У carrier, factoring company, fuel-card provider и ELD/telematics-провайдера разные кабинеты. Универсального пути кнопок нет: запросите или выгрузите документы за точные даты. Сохраняйте полный PDF и доступный CSV/Excel, включая детали, из которых получен годовой итог.
Carrier / dispatch / broker
Выгрузите все settlements и доступную annual summary за год, каждую выданную 1099, договор, itemized chargebacks и escrow ledger с начальным/конечным остатком.
Bank / cards / factoring / fuel provider
Сохраните выписки за все месяцы, factoring statements, fuel-card transactions и receipts. Платеж по кредиту разделите на principal и interest по отчету кредитора.
ELD / telematics / trip records
Экспортируйте маршруты, даты и distance по юрисдикциям до удаления старой истории. Приложите свой trip/meals log и сведения о reimbursement.
Truck / trailer / registration
Соберите purchase agreements, invoices, finance/lease agreements, IRP/IFTA документы и Form 2290 со stamped Schedule 1, если применимо.
Settlement: восстановите gross до удержаний
Для leased-on owner-operator gross — вознаграждение, причитающееся именно оператору по договору до chargebacks. Если договор дает процент от перевозки, это не обязательно 100% shipper invoice. Разделите linehaul, fuel surcharge, detention и другие accessorials; сверьте их с договором и годовой сводкой.
Сумма 1099 может относиться к тем же перевозкам, которые уже отражены в settlements. Не прибавляйте ее автоматически к общему доходу. Найдите и поясните расхождения, включая даты, корректировки и суммы, удержанные carrier.
Refundable escrow, его возврат, advances и погашение principal требуют отдельной сверки. Удержание денег не всегда является расходом текущего года, а перечисление обратно не всегда является новым доходом. Factoring proceeds также сверяют с invoices, а не добавляют как еще одну продажу.
| Строка settlement | Как подготовить для проверки |
|---|---|
| Gross compensation | Вознаграждение оператора до удержаний; не только net deposit. |
| Operating chargebacks | Разбивка по видам расходов с документами. |
| Escrow withheld / released | Отдельный ledger, условия договора и остатки. |
| Advances / loan principal | Отдельная сверка: не автоматический deductible expense. |
| Net payout | Сопоставление settlement с банковским зачислением. |
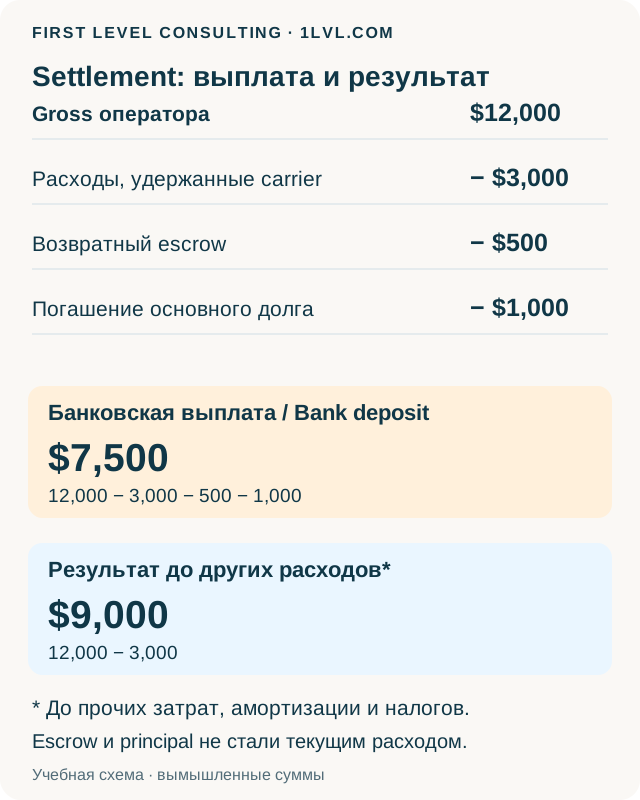
Расходы: удержанные carrier и оплаченные отдельно
Для каждой категории удобно иметь две колонки: удержано в settlements и оплачено отдельно, еще нигде не учтено. Например, если fuel уже включен в carrier chargebacks, не вводите ту же сумму повторно из fuel-card statement. Выписка и чек подтверждают один расход.
Собирайте фактически оплаченные суммы и описание, а не пытайтесь самостоятельно определить все ограничения вычета. Личные расходы, fines, покупку долгосрочного актива, principal и refundable escrow не относите автоматически к обычным deductible expenses.
| Группа | Что включить в пакет |
|---|---|
| Truck operating costs | Diesel/другое топливо, DEF отдельной строкой, repairs, maintenance, tires, washes. |
| Insurance / equipment | Cargo, liability, bobtail, physical damage, equipment rental/lease и договоры. |
| Trip / carrier / broker | Factoring, dispatch, lumper/loading, tolls, parking, scales; reimbursement отдельно. |
| Compliance / office | Permits, registration/IRP, Form 2290, IFTA tax/credits для проверки, ELD, load boards, software, accounting, business communications. |
| Financing / assets | Interest отдельно от principal; trucks, trailers и improvements — в реестр активов. |
Meals и per diem: сначала право на вычет, затем ставка
Для travel meals важно установить tax home — обычно основную деловую территорию, а не автоматически место, где живет семья. Нужна поездка away from home с необходимостью sleep/rest. Одна ночевка в truck не доказывает все условия; у itinerant без tax home обычного away-from-home deduction может не быть.
Правило 80% для соответствующих DOT meals связано с применимым hours-of-service duty period. Это не вычет 80% любых покупок продуктов, каждого дня в дороге или гостиницы. Отделите обычные business meals, qualified transportation meals и employer/carrier reimbursements. Для фактических meals укажите 100% оплаченной суммы, не уменьшая ее самостоятельно до 80% или 50%.
Special transportation M&IE — способ определения допустимой базы при выполнении условий. CONUS $80 и OCONUS $86 — не сумма возврата налога и не автоматический ежедневный вычет. Не складывайте actual meals и per diem за одни и те же дни. Допустимый метод выбирают и применяют последовательно в течение года. Для self-employed lodging собирайте фактические расходы.
Для первого и последнего дня используют допустимое prorating, обычно 75% либо иной разумный последовательный метод. Выбор special transportation rate требует последовательного применения к поездкам года. Передайте даты, destinations, полные/частичные дни, основания tax home и reimbursement; не вводите все календарные дни как qualified.
| Применимый период источника | Special transportation M&IE |
|---|---|
| С 1 октября 2024 · Notice 2024-68 | CONUS $80 / OCONUS $86 |
| С 1 октября 2025 · Notice 2025-54 | CONUS $80 / OCONUS $86 |
| С 1 октября 2026 · Notice 2026-60 | CONUS $80 / OCONUS $86 |
Tractor и trailer: отдельный реестр активов и depreciation
Для тяжелого tractor собирайте actual operating costs и документы на активы. Обычную автомобильную cents-per-mile формулу нельзя автоматически применять к heavy truck. Пробег все равно нужен для операционного учета, юрисдикций и проверки использования.
Записывайте tractor и trailer отдельно, включая старые активы, по которым уже начислялась depreciation. Нужны unit/VIN, дата приобретения и ввода в эксплуатацию, цена, налоги/доставка, improvements, business use и purchase/finance/lease agreement. Отдельно отметьте продажу, trade-in, повреждение или прекращение использования.
Платеж за финансируемый truck включает разные составляющие: principal не превращается автоматически в текущий расход, interest рассматривается отдельно, а стоимость актива — по правилам depreciation. Для lease-purchase важно содержание договора. Покупка не гарантирует полное списание: федеральный выбор и правила California могут различаться.
- Приложите прежний depreciation / fixed-asset schedule, а не только название truck.
- Для проданного актива приложите дату, сумму, документы trade-in и прежнюю амортизацию.
- Если расходы уже включены в settlements или другую таблицу, отметьте это, чтобы исключить повтор.
ELD, IFTA, IRP и income tax: три разных назначения записей
IFTA относится к fuel-use tax, IRP — к apportioned registration, а income tax — к доходам и допустимым расходам бизнеса. Категории taxable/exempt miles в IFTA не равны автоматически business/personal miles для income tax. Годовой organizer не заменяет специальные filing templates.
Сохраняйте полный distance record по power unit: даты, origin/destination, маршрут, odometer/ECM, total distance и distance по каждой юрисдикции. Важны loaded, empty, deadhead и bobtail движения, а не только оплаченные мили. ELD export полезен, но сам по себе не заменяет чеки и достаточные исходные данные.
На fuel receipt нужны дата, vendor и адрес, количество, вид топлива, unit, покупатель, unit price или общая сумма. DEF храните отдельно: его стоимость собираем как отдельную статью, но DEF gallons не включают в IFTA fuel gallons и расчет топливного MPG.
Для leased-on operator проверьте по договору, под чьей IFTA license работает unit, кто подает returns и кто платит. Нельзя считать, что это всегда carrier или всегда владелец. При наличии обязанности quarterly IFTA reporting она рассматривается отдельно от annual income-tax работы.
| Задача | Основные записи |
|---|---|
| Income tax | Gross/expenses, business purpose, личная доля, assets и подтверждения. |
| IFTA | Distance по юрисдикциям, топливо qualified vehicle и договор об ответственности. |
| IRP | Полная история distance для apportioned registration и записи о транспортных средствах. |
Form 2290: отдельный весовой порог и налоговый период
Form 2290 обычно относится к highway motor vehicle с taxable gross weight от 55,000 lb. Это отдельное правило: критерии IFTA, включая вес/оси и межюрисдикционную работу, не заменяют проверку 2290.
Соберите stamped Schedule 1, EIN/VIN, taxable gross weight, first-used month, период и документы оплаты либо suspension, если применимо. Период Form 2290 может идти с июля по июнь и не совпадать с календарным годом income tax. Изменение использования, продажу и вопросы low-mileage suspension рассматриваем по применимой инструкции.
Выгружайте историю заранее: сроки хранения разные
Шесть месяцев хранения ELD/RODS по FMCSA не означают, что через полгода можно удалить все налоговые записи. Для IFTA, IRP, income tax, активов и открытых проверок могут действовать более длинные сроки. Сохраняйте регулярные exports вне единственного кабинета провайдера.
Для asset/depreciation records важен весь срок владения и применимый период после продажи/отражения в декларации. Сроки income-tax хранения определяются обстоятельствами; не используйте одну универсальную дату уничтожения для всего архива.
| Записи | Проверенный ориентир |
|---|---|
| FMCSA RODS / supporting documents | 6 месяцев с получения. |
| IFTA supporting records | Обычно 4 года от due date или фактической подачи, что позже; возможны продления. |
| California IRP distance | 3 года после окончания registration year. |
| California IRP vehicle cost/weight | 4 года после окончания registration year, в котором vehicle deleted. |
Последняя проверка перед передачей
Сопоставьте year-to-date totals с полными settlements, 1099 и bank deposits. Отметьте неполные месяцы и все суммы, которые требуют разбора. В годовом organizer расходы, удержанные carrier, должны отличаться от тех, которые вы оплатили отдельно.
Новому клиенту нужна последняя поданная декларация целиком и, при наличии, две последние: federal, штаты, все schedules, depreciation/asset schedules и carryovers. Если это первая декларация или документы получить не удалось, сообщите нам.
Передавайте Excel и документы через назначенный командой защищённый канал — TaxesToGo или персональную ссылку Egnyte, в том числе для проверки объёма и оценки стоимости. К первому email или SMS не прикладывайте заполненные таблицы, EIN/VIN-документы и налоговые формы. Organizer относится к annual income-tax preparation; вопросы IFTA, IRP и других filings обсуждайте отдельно с соответствующим специалистом.
Что подготовить к обсуждению
- Ваш статус W-2 / leased-on / own authority, entity и договоры.
- Все settlements, annual summaries, 1099, factoring и банковские выписки.
- Carrier-withheld и отдельно оплаченные расходы, escrow ledger и finance statements.
- Truck/trailer register, purchase/lease/sale documents и прежний depreciation schedule.
- Trips/meals, reimbursement и ELD/distance/fuel exports; IFTA/IRP/2290 документы при наличии.
- Estimated tax payments и последняя полная декларация; по возможности — две.
Вопросы и ответы
Я company driver по W-2. Нужен этот Schedule C organizer?
Не переносите зарплату и рабочие расходы на Schedule C только из-за профессии. Передайте W-2, reimbursement/per diem records и сведения о расходах для проверки правил федеральной декларации и штата.
Можно взять net из settlement как весь доход?
Net уже уменьшен на удержания разного характера. Нужны gross compensation и разбивка chargebacks, escrow, principal и других корректировок.
Per diem положен каждому, кто ночует в truck?
Нет. Проверяются tax home, away-from-home sleep/rest, применимые HOS и другие условия. Ставка сама по себе не создает право на вычет.
У меня несколько trucks. Нужно несколько файлов?
Если это один бизнес, units можно учитывать внутри одного organizer с отдельными активами. Разные бизнесы и entity нужно разделить после определения налоговой структуры.
Наш Excel подойдет для подачи IFTA?
Это годовой organizer для подготовки income-tax данных. IFTA filing требует отдельного учета по юрисдикциям и применимого формата ведомства. Сохраните исходные отчеты и договор об ответственности.
Официальные источники
- IRS Topic 511 — business travel expenses www.irs.gov
- California FTB — 2025 Schedule CA instructions www.ftb.ca.gov
- 49 CFR 376.12 — lease compensation, chargebacks and escrow www.ecfr.gov
- IRS Publication 334 — business income and expenses www.irs.gov
- IRS Publication 946 — depreciation and business assets www.irs.gov
- IRS Publication 463 — travel, meals, car expenses and records www.irs.gov
- IRS Notice 2024-68 — transportation M&IE from October 2024 www.irs.gov
- IRS Notice 2025-54 — transportation M&IE from October 2025 www.irs.gov
- IRS Notice 2026-60 — transportation M&IE from October 2026 www.irs.gov
- CDTFA Publication 50 — IFTA, distance and fuel records cdtfa.ca.gov
- CDTFA — IFTA reporting, records and templates cdtfa.ca.gov
- California DMV — IRP recordkeeping requirements www.dmv.ca.gov
- IFTA Inc. — carrier information and IFTA versus IRP www.iftach.org
- FMCSA — retention of RODS and supporting documents www.fmcsa.dot.gov
- IRS — Form 2290 instructions, July 2026 revision www.irs.gov